企业从事符合条件的环境保护、节能节水项目所得的税收优惠政策及节能管理服务应用指引
一、政策依据
根据《中华人民共和国企业所得税法》第二十七条及《中华人民共和国企业所得税法实施条例》第八十八条,企业从事符合条件的环境保护、节能节水项目(以下简称“符合条件的环保、节能节水项目”)的所得,可享受企业所得税“三免三减半”优惠,即自项目取得第一笔生产经营收入所属纳税年度起,第一年至第三年免征企业所得税,第四年至第六年减半征收企业所得税。《财政部 国家税务总局 国家发展改革委关于公布环境保护节能节水项目企业所得税优惠目录(试行)的通知》(财税〔2009〕166号)及其后续修订目录明确了具体项目范围,企业须对照目录确认项目类别。
二、适用条件
企业享受该优惠须同时满足以下条件:
- 项目须属于《环境保护、节能节水项目企业所得税优惠目录》所列范围,如公共污水处理、公共垃圾处理、沼气综合开发利用、节能减排技术改造、海水淡化等;
- 项目须符合国家及地方规定的相关标准和技术要求;
- 企业须单独核算项目所得,并合理分摊期间费用;
- 优惠期自项目取得第一笔生产经营收入所属纳税年度起计算,中间不得中断。
三、节能管理服务在政策适用中的角色
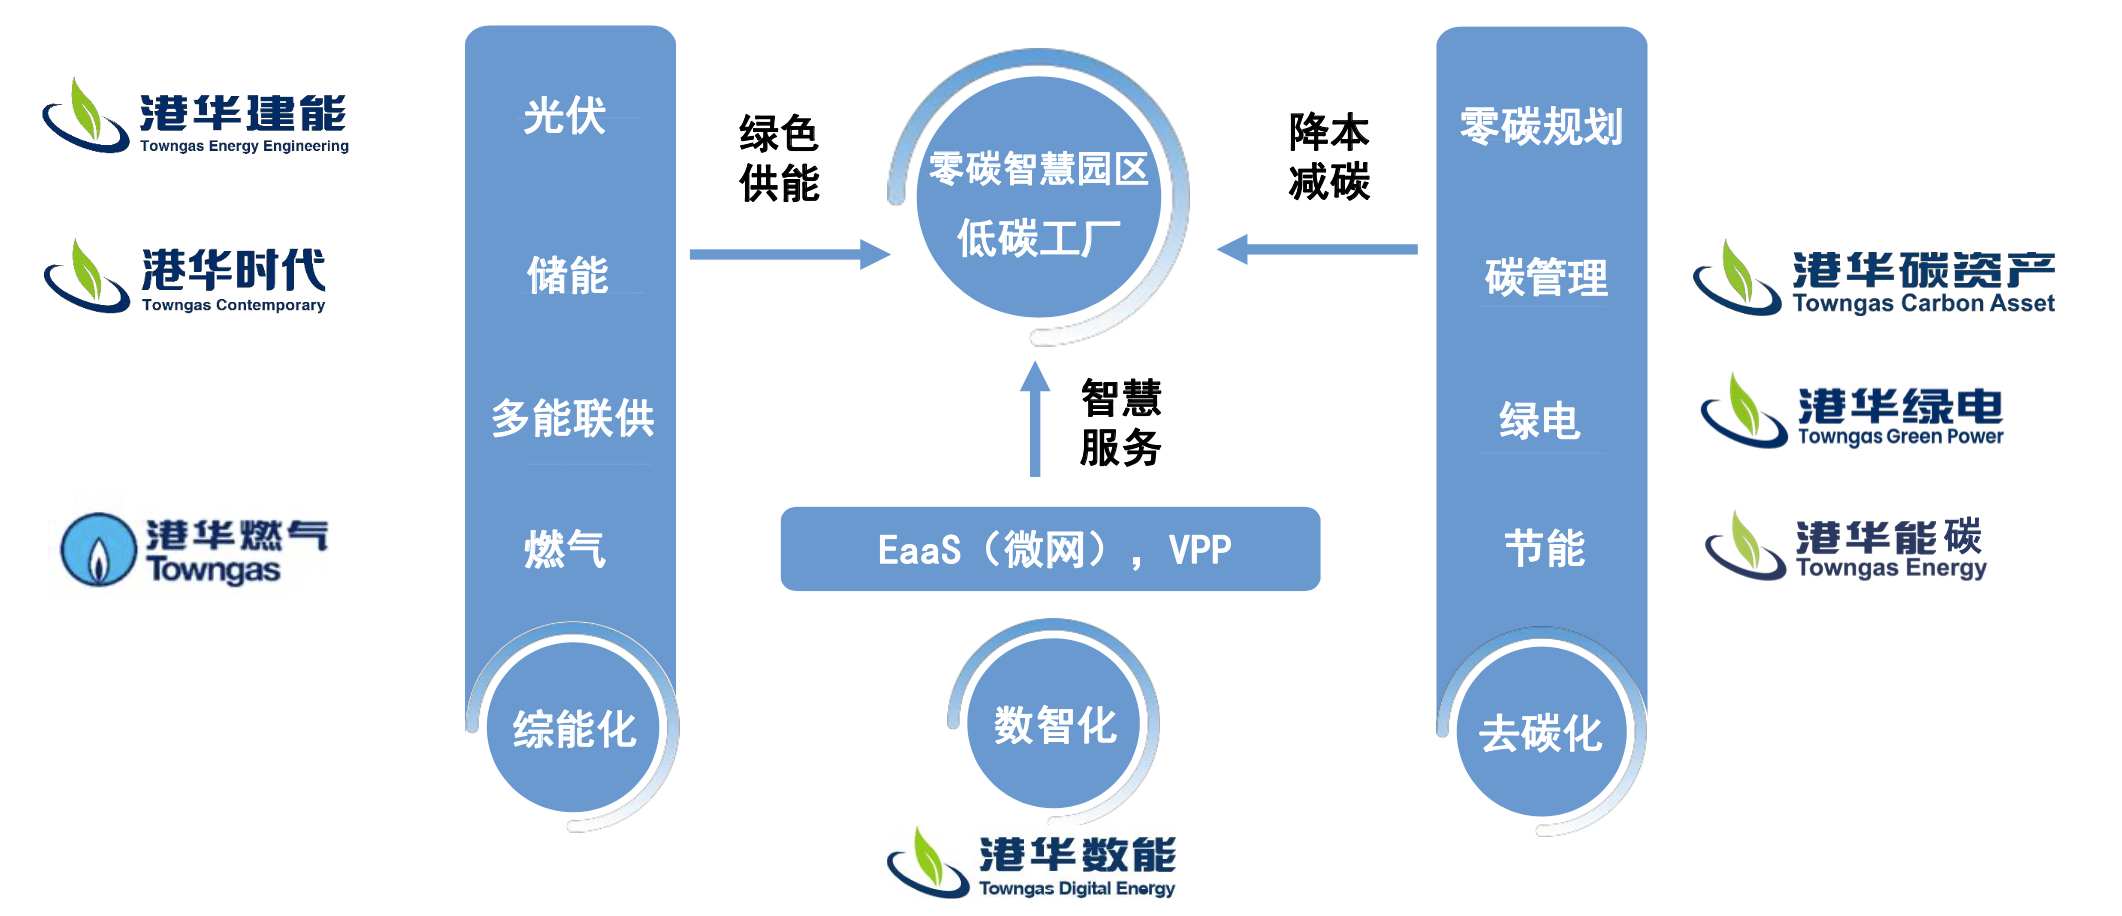
节能管理服务是企业落实节能节水项目、满足政策要求的重要支撑,具体体现在以下方面:
- 项目合规性诊断:专业节能管理服务机构可协助企业对照优惠目录,评估项目是否符合“符合条件的环保、节能节水项目”的范围,避免因项目定性偏差导致优惠申请失败。
- 能源审计与计量体系建设:通过能源审计识别节能潜力,建立分项计量与能耗监测系统,为项目单独核算所得、准确归集成本费用提供数据基础,确保项目所得核算的合规性。
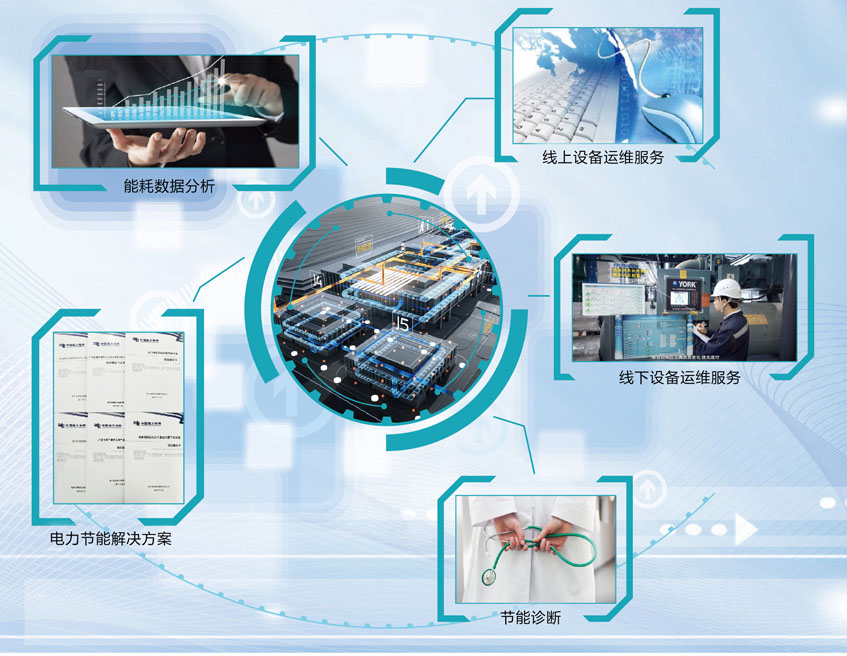
- 节能技术改造方案实施:合同能源管理、节能诊断、节能改造等管理服务可直接参与节能减排技术改造类项目的落地,帮助企业在项目实施阶段满足技术标准与节能量审核要求。
- 税收优惠申报支持:节能管理服务机构可配合企业整理项目立项、验收、节能量核定等资料,协助完成税务备案或留存备查,降低税务风险。
- 持续节能运行管理:在优惠期内,通过能源管理体系运行与能效对标,保障项目持续符合节能节水标准,避免因运行不达标而被取消优惠资格。
四、实务操作要点
- 项目收入确认时点:第一笔生产经营收入须有合同、发票、收款凭证等支持,企业应准确确定起始年度。
- 单独核算要求:建议按项目设置辅助账,将收入、成本、费用与项目一一对应;共用费用按合理方法分摊,并保留分摊依据。
- 备查资料管理:留存项目立项批复、验收报告、节能量或污染物减排量核定文件、收入凭证、单独核算资料等,以备税务机关核查。
- 与服务机构的合作边界:节能管理服务可提升项目合规性与管理效率,但税收优惠的申报主体仍为企业,企业须对资料的真实性、完整性负责。
五、风险提示
企业应关注优惠目录的版本更新,确认项目是否列入现行有效目录;注意优惠期起算后若项目中断经营或不符合条件,可能面临优惠追缴风险。建议在项目启动前引入专业节能管理服务进行合规评估,并在优惠期内持续开展能效监测,确保政策红利安全落地。
如若转载,请注明出处:http://www.91xishuashua.com/product/51.html
更新时间:2026-10-30 15:54:22